

 Katarzyna Klemba, Patrycja Busse – Grzybowska
-
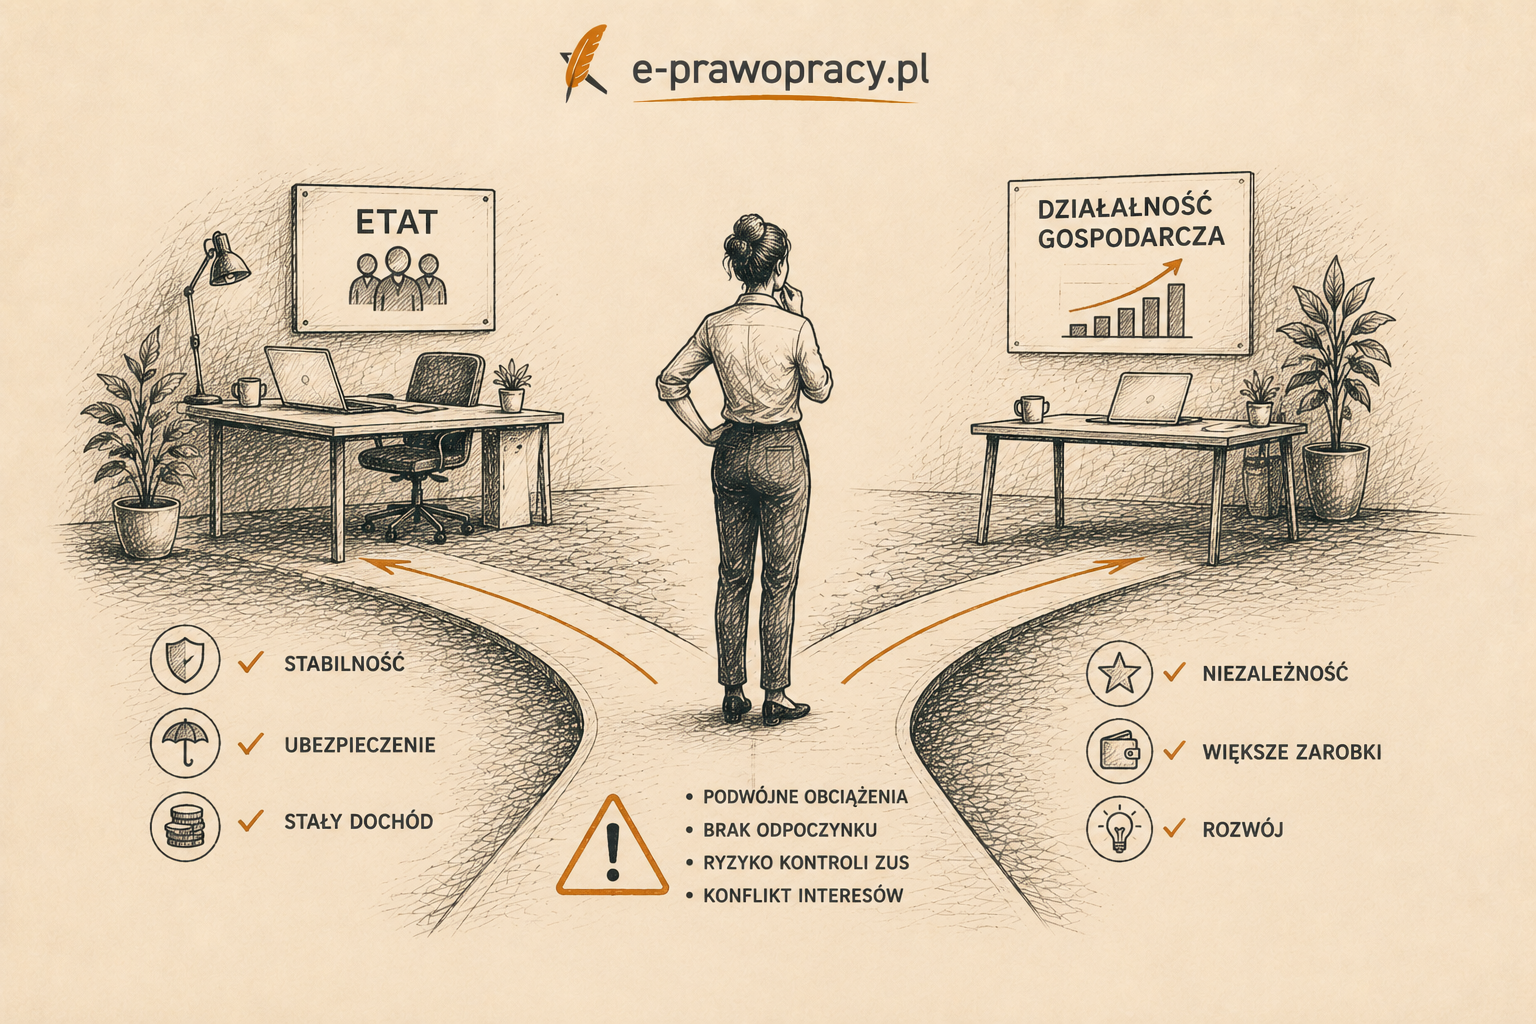
Łączenie pracy na etacie z własną działalnością może być bezpiecznym sposobem na rozwijanie firmy bez rezygnacji ze stałego wynagrodzenia. Pracownik zachowuje ochronę wynikającą z Kodeksu pracy, a jednocześnie zdobywa klientów, testuje pomysł biznesowy i zwiększa dochody. Korzyści nie pojawiają się jednak automatycznie. Trzeba uwzględnić składkę zdrowotną, podatki, księgowość, zakaz konkurencji oraz ryzyko przeciążenia. Opłacalność zależy przede wszystkim od wysokości pensji na etacie, kosztów firmy i wybranej formy opodatkowania.
Z tego artykułu dowiesz się:
- kiedy przy działalności nie trzeba płacić obowiązkowych składek społecznych
- dlaczego składka zdrowotna pozostaje obowiązkowa
- jakie korzyści daje zachowanie etatu podczas rozwijania firmy
- jak rozlicza się podatek z etatu i działalności
- kiedy można wybrać skalę, podatek liniowy albo ryczałt
- czy wolno świadczyć usługi dla własnego pracodawcy
- jakie znaczenie ma zakaz konkurencji
- kiedy połączenie etatu i firmy przestaje się opłacać
Czy można jednocześnie pracować na etacie i prowadzić działalność gospodarczą?
Powszechnie obowiązujące przepisy pozwalają jednocześnie pozostawać w stosunku pracy i prowadzić jednoosobową działalność gospodarczą. Nie trzeba uzyskiwać ogólnej zgody pracodawcy na założenie firmy, chyba że szczególne ograniczenie wynika z przepisów dotyczących danego zawodu, umowy o zakazie konkurencji albo obowiązków pracownika.
Pracownik może więc wykonywać obowiązki na etacie, a po godzinach świadczyć usługi, prowadzić sprzedaż internetową, tworzyć produkty cyfrowe lub realizować zlecenia dla innych klientów. Oba źródła dochodów funkcjonują równolegle, lecz są rozliczane według odrębnych zasad.
Z etatu pracodawca nadal potrąca podatek i składki. Działalność wymaga samodzielnego prowadzenia rozliczeń, wystawiania faktur, opłacania składki zdrowotnej oraz składania dokumentów do ZUS i urzędu skarbowego.
Największą zaletą takiego modelu jest możliwość stopniowego rozwijania firmy. Nie trzeba natychmiast rezygnować ze stałej pensji, płatnego urlopu i ochrony podczas choroby. Jednocześnie trzeba pilnować, aby działalność nie była prowadzona kosztem obowiązków pracowniczych ani z wykorzystaniem poufnych informacji lub zasobów pracodawcy.
Jakie korzyści daje połączenie etatu z własną działalnością?
Najważniejszą korzyścią jest stabilność finansowa. Etat zapewnia regularne wynagrodzenie niezależnie od tego, ilu klientów uda się zdobyć w danym miesiącu. Dochód z firmy może być przeznaczany na jej rozwój, oszczędności albo dodatkowe cele, bez konieczności finansowania wszystkich codziennych wydatków wyłącznie z działalności.
Drugą zaletą jest możliwość przetestowania pomysłu biznesowego. Przedsiębiorca może sprawdzić, czy istnieje popyt na jego usługi, ile czasu zajmuje obsługa klientów i jakie koszty generuje firma. Dopiero po uzyskaniu stabilnych przychodów może zdecydować, czy warto zrezygnować z zatrudnienia.
Istotne znaczenie ma także bezpieczeństwo socjalne. Pracownik zachowuje płatny urlop wypoczynkowy, wynagrodzenie lub zasiłek chorobowy, ochronę związaną z rodzicielstwem i okresy wypowiedzenia. Sama działalność gospodarcza nie zapewnia takich uprawnień na zasadach pracowniczych.
Dużą korzyścią może być też korzystny zbieg tytułów do ubezpieczeń. Jeżeli podstawa składek z umowy o pracę osiąga co najmniej minimalne wynagrodzenie, składki społeczne z działalności nie są obowiązkowe. W 2026 roku minimalne wynagrodzenie wynosi 4 806 zł brutto.
Jakie składki ZUS płaci osoba zatrudniona i prowadząca firmę?
Zasady zależą przede wszystkim od wynagrodzenia osiąganego z umowy o pracę. Jeżeli pracownik ma na etacie zagwarantowaną podstawę składek wynoszącą co najmniej minimalne wynagrodzenie, z działalności gospodarczej nie musi obowiązkowo opłacać składek emerytalnej i rentowych. Ubezpieczenia społeczne z firmy stają się wtedy dobrowolne.
W 2026 roku granicą jest 4 806 zł brutto miesięcznie. Przy ocenie należy brać pod uwagę podstawę wymiaru składek z etatu, a nie wyłącznie kwotę wypłaconą na rachunek.
Jeżeli wynagrodzenie z etatu jest niższe niż minimalne, obowiązkowe składki społeczne mogą być należne również z działalności. Dotyczy to często zatrudnienia na część etatu, pracy tylko przez fragment miesiąca albo sytuacji, w której umowa nie gwarantuje odpowiedniej podstawy.
Niezależnie od wysokości pensji przedsiębiorca co do zasady opłaca składkę zdrowotną z działalności. Składka zdrowotna jest należna odrębnie z każdego tytułu, dlatego fakt, że pracodawca potrąca ją z wynagrodzenia, nie zwalnia automatycznie z jej opłacania w firmie.
W praktyce oznacza to, że etat z pensją co najmniej minimalną może znacząco ograniczyć koszty ZUS firmy, ale ich całkowicie nie usuwa. Nadal pozostają składka zdrowotna, podatek, księgowość i inne koszty działalności.
Czy można dobrowolnie płacić składki społeczne z działalności?
Jeżeli składki społeczne z działalności nie są obowiązkowe z powodu odpowiednio wysokiego wynagrodzenia na etacie, przedsiębiorca może zgłosić się do ubezpieczeń emerytalnego i rentowych dobrowolnie. Takie rozwiązanie powoduje dodatkowe obciążenie, ale zwiększa kwoty zapisywane na koncie ubezpieczonego.
Decyzja rzadko jest podejmowana wyłącznie ze względu na przyszłą emeryturę. Przedsiębiorca powinien ocenić, czy dodatkowa składka jest najlepszym sposobem zabezpieczenia finansowego, czy korzystniejsze będzie samodzielne oszczędzanie lub inwestowanie.
Trzeba również pamiętać, że ubezpieczenie chorobowe przedsiębiorcy jest związane z podleganiem ubezpieczeniom emerytalnemu i rentowym. Jeżeli z działalności nie występują obowiązkowe ubezpieczenia społeczne, nie można dowolnie wybrać samej składki chorobowej.
Najczęściej osoba mająca pełny etat korzysta ze świadczeń chorobowych wynikających z zatrudnienia. Dodatkowe zabezpieczenie z działalności wymaga dokładnego sprawdzenia zasad podlegania ubezpieczeniom i potencjalnej podstawy przyszłego świadczenia.
Czy przy etacie trzeba płacić składkę zdrowotną z działalności?
Tak. To jeden z najczęstszych powodów, dla których działalność osiągająca niewielkie przychody może okazać się nieopłacalna. Przedsiębiorca płaci składkę zdrowotną z działalności nawet wtedy, gdy składka zdrowotna jest już potrącana z jego pensji.
Sposób ustalenia wysokości składki zależy od formy opodatkowania. Przy skali podatkowej i podatku liniowym znaczenie ma dochód, z zachowaniem minimalnej podstawy i minimalnej składki. Przy ryczałcie wysokość składki zależy od rocznego poziomu przychodów.
Jak rozlicza się podatek z etatu i działalności?
Sposób rozliczenia zależy od formy opodatkowania wybranej dla działalności. Dochody z umowy o pracę są opodatkowane według skali podatkowej. Działalność może być również rozliczana według skali albo według odrębnej formy, takiej jak podatek liniowy czy ryczałt.
Jeżeli działalność jest opodatkowana skalą, dochody z firmy i etatu łączą się w rocznym zeznaniu. Oznacza to, że łączna kwota może wpłynąć na wejście w wyższy próg podatkowy. Zaletą skali jest możliwość korzystania z kwoty wolnej i wielu preferencji, jednak jedna kwota wolna dotyczy łącznych dochodów opodatkowanych skalą, a nie każdego źródła osobno.
Podatek liniowy wynosi 19% dochodu z działalności niezależnie od jego wysokości. Dochód z firmy nie łączy się wtedy z wynagrodzeniem z etatu przy obliczaniu podatku według skali.
Ryczałt jest naliczany od przychodu, bez pomniejszania go o zwykłe koszty uzyskania. Stawka zależy od rodzaju wykonywanych usług lub sprzedaży. Ta forma może być korzystna przy wysokiej marży i niewielkich kosztach, lecz nie zawsze sprawdzi się przy zakupie sprzętu, towarów, paliwa lub usług podwykonawców.
Jaka forma opodatkowania jest najlepsza przy etacie?
Nie ma jednej formy korzystnej dla wszystkich. Najpierw trzeba oszacować przychód, koszty, dochód, rodzaj działalności oraz łączne dochody z etatu.
Skala podatkowa może być dobrym wyborem, gdy działalność ma wysokie koszty, dochód nie jest bardzo duży, a podatnik korzysta z ulg lub wspólnego rozliczenia. Trzeba jednak uważać, ponieważ dochód z firmy sumuje się z wynagrodzeniem z pracy. Wysoka pensja może sprawić, że dodatkowy dochód z działalności zostanie w znacznej części opodatkowany według wyższej stawki.
Podatek liniowy może być atrakcyjny przy wysokim dochodzie z firmy, szczególnie gdy dochód z etatu już wykorzystuje niższy próg skali. Nie daje jednak wszystkich preferencji dostępnych na skali i podlega ograniczeniom w przypadku świadczenia tych samych usług na rzecz obecnego lub byłego pracodawcy.
Ryczałt może przynieść korzyści osobom wykonującym działalność o niskich kosztach. Przed jego wyborem trzeba ustalić prawidłową stawkę właściwą dla faktycznie świadczonych usług. Sam kod działalności nie zawsze pozwala jednoznacznie określić opodatkowanie.
Najbezpieczniej przygotować symulację dla całego roku i uwzględnić składkę zdrowotną. Forma dająca najniższy podatek może okazać się mniej korzystna po dodaniu składek i utraconych ulg.
Czy można świadczyć usługi dla własnego pracodawcy?
Można, ale taki model wymaga ostrożności. Pracownik może prowadzić działalność i wystawiać faktury swojemu pracodawcy za usługi, które nie należą do jego zwykłych obowiązków pracowniczych. Oba zakresy powinny być wyraźnie oddzielone.
Niebezpieczna jest sytuacja, w której osoba wykonuje na fakturę takie same czynności jak na etacie, w podobnych godzinach i pod kierownictwem tej samej osoby. Może to prowadzić do pytań, czy działalność nie służy obejściu przepisów o wynagrodzeniu za nadgodziny, czasie pracy i składkach.
Dodatkowe ograniczenia występują przy wyborze podatku liniowego. Tej formy nie można stosować, jeżeli w tym samym roku przedsiębiorca świadczy obecnemu lub byłemu pracodawcy usługi odpowiadające czynnościom wykonywanym dla niego w ramach stosunku pracy.
Podobne ograniczenia mogą dotyczyć ryczałtu oraz niektórych ulg składkowych. Nie wystarczy inaczej nazwać usług w umowie lub na fakturze. Znaczenie ma rzeczywisty zakres wykonywanych zadań.
Bezpieczniejszy model występuje wtedy, gdy działalność dotyczy innej branży, innych klientów lub wyraźnie odrębnych usług, a praca przedsiębiorcy jest wykonywana poza godzinami etatu i bez podporządkowania pracowniczego.
Czy pracodawca może zakazać prowadzenia działalności?
Sam fakt zatrudnienia nie oznacza automatycznego zakazu prowadzenia firmy. Pracodawca może jednak zawrzeć z pracownikiem umowę o zakazie konkurencji. Wtedy pracownik nie powinien prowadzić działalności konkurencyjnej ani świadczyć pracy na rzecz podmiotów konkurencyjnych w zakresie objętym umową.
Nawet bez odrębnego zakazu pracownik ma obowiązek dbać o dobro zakładu pracy, chronić poufne informacje i prawidłowo wykonywać obowiązki. Działalność nie może polegać na przejmowaniu klientów pracodawcy, wykorzystywaniu jego bazy danych, kopiowaniu dokumentów albo korzystaniu z firmowego sprzętu bez zgody.
Warto przed założeniem firmy sprawdzić umowę o pracę, regulamin, politykę poufności i podpisane porozumienia. Szczególnie szeroki zakaz konkurencji powinien zostać przeanalizowany pod kątem rodzaju działalności, obszaru terytorialnego i grupy klientów.
Prowadzenie legalnej firmy poza godzinami pracy nie może samo w sobie stanowić podstawy negatywnego traktowania. Problem pojawia się jednak wtedy, gdy działalność wpływa na dyspozycyjność, wydajność albo narusza interes pracodawcy.
Czy etat daje prawo do ulgi na start i preferencyjnego ZUS?
Osoba zatrudniona na etacie może spełniać warunki ulgi na start lub preferencyjnych składek, ale ich praktyczne znaczenie zależy od zbiegu ubezpieczeń. Jeżeli pensja na etacie osiąga co najmniej minimalne wynagrodzenie, składki społeczne z działalności i tak nie są obowiązkowe.
Ulga na start zwalnia przez 6 pełnych miesięcy ze składek społecznych, ale nie ze składki zdrowotnej. Jeżeli przedsiębiorca już z powodu etatu nie płaci społecznych, ulga nie przynosi w tym okresie dodatkowej miesięcznej oszczędności. Jej czas jednak biegnie zgodnie z przepisami.
Podobnie wygląda sytuacja z preferencyjnymi składkami. Przedsiębiorca może formalnie spełniać warunki, lecz dopóki wynagrodzenie z etatu jest wystarczające, nie ma obowiązku płacenia społecznych z firmy. Jeśli później zrezygnuje z pracy albo jego podstawa z etatu spadnie poniżej minimum, może powstać obowiązek składkowy.
Nie należy zakładać, że okres ulg zacznie biec dopiero po odejściu z etatu. Terminy są powiązane z rozpoczęciem działalności, a nie z chwilą, w której składki społeczne staną się faktycznie obowiązkowe. To ważne przy planowaniu przejścia z bezpiecznego modelu etat i firma na utrzymywanie się wyłącznie z działalności.
Jakie są największe zagrożenia związane z łączeniem etatu i firmy?
Pierwszym zagrożeniem jest niewłaściwe oszacowanie kosztów. Przedsiębiorca widzi przychód z faktur, ale pomija składkę zdrowotną, podatek, księgowość, sprzęt, oprogramowanie i okresy bez zleceń. W efekcie działalność może zabierać wiele czasu, a pozostawiany przez nią dochód będzie niewielki.
Drugim zagrożeniem jest konflikt interesów z pracodawcą. Nawet jeśli formalny zakaz konkurencji nie został podpisany, przejmowanie klientów, używanie poufnych danych albo wykonywanie prywatnych zleceń w godzinach pracy może prowadzić do odpowiedzialności pracowniczej.
Trzecim ryzykiem są błędy podatkowe i składkowe. Szczególnie niebezpieczne jest nieprawidłowe zastosowanie ryczałtu, podatku liniowego albo ulg przy usługach świadczonych dla pracodawcy.
Czwartym zagrożeniem jest uzależnienie firmy od jednego klienta. Jeżeli jedynym odbiorcą jest pracodawca, działalność nie daje rzeczywistej niezależności, a zakończenie zatrudnienia może oznaczać jednoczesną utratę obu źródeł dochodu.
Kiedy działalność przy etacie się opłaca?
Działalność może być opłacalna, gdy generuje dochód wyraźnie przekraczający jej stałe koszty i wartość czasu przeznaczonego na obsługę. Korzystna sytuacja występuje zwłaszcza wtedy, gdy pensja z etatu jest co najmniej równa minimalnemu wynagrodzeniu, dzięki czemu z działalności nie trzeba obowiązkowo opłacać składek społecznych.
Połączenie może mieć sens, gdy firma ma niewielkie koszty, a usługi są wykonywane w wysokiej marży. Dobrym przykładem jest działalność ekspercka, edukacyjna, projektowa lub cyfrowa, którą można rozwijać stopniowo bez dużych inwestycji.
Opłacalność rośnie również wtedy, gdy działalność ma własnych klientów i daje perspektywę zwiększania przychodów. Nawet umiarkowany początkowy dochód może być uzasadniony, jeśli służy budowaniu marki, portfolio i bazy klientów.
Trzeba jednak ustalić minimalny miesięczny przychód, przy którym firma pokrywa składkę zdrowotną, księgowość, podatek i inne koszty. Jeżeli działalność zarabia nieregularnie i przez większość miesięcy ledwo pokrywa składkę, korzystniejsza może być działalność nierejestrowana, o ile spełnione są jej warunki, albo odłożenie rejestracji firmy.
Kiedy lepiej nie zakładać działalności przy etacie?
Założenie firmy może nie być dobrym pomysłem, gdy ma służyć wyłącznie wystawianiu pojedynczej faktury raz na kilka miesięcy, a przewidywany dochód jest niższy niż stałe obciążenia. Składka zdrowotna i obsługa księgowa mogą wtedy pochłonąć znaczną część przychodu.
Ostrożność jest potrzebna także wtedy, gdy pracownik ma już bardzo wymagający etat. Dodatkowe kilkadziesiąt godzin pracy miesięcznie może obniżyć jakość życia i wyniki w obu obszarach.
Firma może być ryzykowna, jeśli planowana działalność jest bezpośrednio konkurencyjna wobec pracodawcy albo bazuje na jego klientach i wiedzy poufnej. Nawet atrakcyjny finansowo projekt może zakończyć się sporem i utratą zatrudnienia.
Niekorzystna jest również sytuacja, w której przedsiębiorca wybiera formę opodatkowania wyłącznie na podstawie niskiej stawki, bez uwzględnienia kosztów i ograniczeń. Ryczałt może wyglądać atrakcyjnie, ale podatek jest płacony od przychodu. Podatek liniowy nie zawsze przynosi korzyść przy niskim dochodzie i może być niedostępny przy wykonywaniu tych samych czynności dla pracodawcy.
Etat i działalność gospodarcza – podsumowanie
Łączenie etatu z własną działalnością może być dobrym sposobem na bezpieczne rozwijanie biznesu. Stała pensja ogranicza ryzyko finansowe, a firma pozwala zwiększać dochody, zdobywać klientów i sprawdzić pomysł przed rezygnacją z zatrudnienia. Pracownik zachowuje płatny urlop, ochronę chorobową i inne prawa wynikające ze stosunku pracy.
Największa korzyść składkowa pojawia się wtedy, gdy wynagrodzenie z etatu osiąga co najmniej minimalne wynagrodzenie. W 2026 roku wynosi ono 4 806 zł brutto. W takiej sytuacji składki społeczne z działalności nie są obowiązkowe, ale przedsiębiorca nadal płaci składkę zdrowotną.
Opłacalność zależy również od formy opodatkowania. Na skali dochody z etatu i firmy sumują się, co może prowadzić do wejścia w wyższy próg. Podatek liniowy oddziela dochód firmy od skali, ale podlega ograniczeniom przy świadczeniu tych samych usług dla pracodawcy. Ryczałt może być korzystny przy niewielkich kosztach, lecz podatek jest naliczany od przychodu.
FAQ
Czy pracując na etacie, mogę założyć firmę?
Tak. Przepisy pozwalają jednocześnie pozostawać pracownikiem i prowadzić działalność. Trzeba jednak przestrzegać zakazu konkurencji, poufności i obowiązków wobec pracodawcy.
Czy przy etacie trzeba płacić pełny ZUS z działalności?
Nie zawsze. Jeżeli podstawa składek z etatu wynosi co najmniej minimalne wynagrodzenie, składki społeczne z działalności nie są obowiązkowe.
Ile wynosi minimalne wynagrodzenie w 2026 roku?
Od 1 stycznia 2026 roku minimalne wynagrodzenie wynosi 4 806 zł brutto miesięcznie.
Czy składkę zdrowotną trzeba płacić dwa razy?
Składka zdrowotna jest rozliczana odrębnie z etatu i działalności. Pracodawca potrąca ją z pensji, a przedsiębiorca opłaca dodatkową składkę z firmy.
Czy dochody z etatu i działalności zawsze się sumują?
Sumują się, gdy działalność jest opodatkowana skalą. Przy podatku liniowym lub ryczałcie działalność jest rozliczana oddzielnie.
Czy można wystawiać faktury własnemu pracodawcy?
Tak, ale zakres usług powinien być odrębny od obowiązków wykonywanych na etacie. W przeciwnym razie mogą powstać ryzyka podatkowe, składkowe i pracownicze.
Czy można wybrać podatek liniowy, pracując dla tego samego pracodawcy?
Nie w każdym przypadku. Podatek liniowy może być niedostępny, jeśli w tym samym roku przedsiębiorca świadczy pracodawcy usługi odpowiadające czynnościom wykonywanym na etacie.
Czy ulga na start ma sens przy pełnym etacie?
Jeśli pensja wynosi co najmniej minimalne wynagrodzenie, składki społeczne z firmy i tak nie są obowiązkowe. Ulga nie zwalnia natomiast ze składki zdrowotnej.
Czy pracodawca musi zgodzić się na założenie firmy?
Zwykle nie, chyba że obowiązuje zakaz konkurencji, szczególne przepisy zawodowe albo działalność narusza interes pracodawcy.
Kiedy etat i działalność najbardziej się opłacają?
Najczęściej wtedy, gdy wynagrodzenie z etatu osiąga co najmniej minimum, firma ma niskie koszty, stabilnych klientów i nie wymaga pracy, która prowadzi do przeciążenia.
Pani Mecenas jest absolutnym specjalistą, jeśli chodzi o sprawy związane ze sporami z Zakładem Ubezpieczeń Społecznych. Oprócz merytorycznego przygotowania, udzielenia bardzo wyczerpujących odpowiedzi na każde zadane przeze mnie pytanie, warto zwrócić uwagę na jej empatyczne i przyjazne podejście. Całe spotkanie odbyło się w miłej atmosferze, bez pośpiechu, a porada była udzielona w taki sposób, żebym jako laik wszystko dokładnie zrozumiała.
 Jolanta Kołodziej
bardzo ok
 Bartek Billik
Napisz komentarz